Domain wohnheim24.de kaufen?
Wir ziehen mit dem Projekt
wohnheim24.de um.
Sind Sie am Kauf der Domain
wohnheim24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wohnheim24.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **


Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
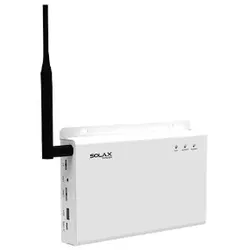
Solax 'DATAHUB1000'(0% MwSt §12 III UstG)DATAHUB1000 Art-Nr. 0152308 ZUR LOKALEN UND FERNÜBERWACHUNG HERSTELLER ARTIKELNUMMER: 104003000100 Lokale und Fernüberwachung, Einstellung und Aufrüstung von Batch-Wechselrichtern Intelligente Exportkontrolle, DRM-Kontrolle, Rundsteuerung usw. von Batch-Wechselrichtern Unterstützt Datenspeicher mit großer Kapazität Unterstützt das IEC104-Protokoll256,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'CS2900'(0% MwSt §12 III UstG)CS2900 Artikelnummer 30-218-29201-00 Marke FOX ESS Hersteller FOX ESS Herstellungsland China Garantie in Jahren 10 HS-code 85076000 System FoxESS Stromspannung Hoch Ausführung Lithium Weitere Informationen Nutzbare Batteriekapazität (kWh) 2.88 Max. Entladetiefe 90% Ladezyklen 6000 Betriebstemperatur -10~55°C Schutzart (IP) IP65 Breite (mm) 570 Höhe (mm) 350 Tiefe (mm) 380841,00 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **


Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff UStG:
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
LEGO® Friends 41747 Heartlake City GemeinschaftskücheMit der LEGO® Friends Heartlake City Gemeinschaftsküche (41747) können kleine Gourmetköche ab 8 Jahren tolle kulinarische Abenteuer darstellen. Dieses Spielzeug zeigt die Beziehung, die Leo und seine Schwester Alba zu ihrer Großmutter haben, die diese Küche leitet. Leo lernt gern neue Kochtechniken. Deshalb beinhaltet das Set jede Menge Zutaten und Utensilien, damit dein Kind ebenfalls neue Dinge entdecken kann. In der Küche gibt es eine Speisekammer, eine Spüle, einen Kochherd mit Pfannen und eine Tortillapresse. Für noch mehr Gemeinschaftsspaß lässt sich das Set mit dem separat erhältlichen LEGO Friends Heartlake City Gemeinschaftszentrum (41748) kombinieren. Noch mehr Bauspaß Die LEGO Builder App bietet Kindern ein leichtes und intuitives Bauabenteuer. Die Funktionen lassen dein Kind 3D-Ansichten der Modelle vergrößern und drehen, Sets speichern und seinen Baufortschritt verfolgen. Willkommen bei der neuen Generation von Heartlake City Im LEGO Friends Universum kann dein Kind Freundschaften schließen, faszinierende neue Orte entdecken und Alltagsabenteuer erleben. • Küchenspielset für Kinder ab 8 Jahren: Dein Kind ist gern in der Küche kreativ? Dann wird ihm das Bauen und Spielen mit der LEGO® Friends Heartlake City Gemeinschaftsküche (41747) bestimmt große Freude machen • 5 Spielfiguren und Zubehör: Das Set beinhaltet die LEGO® Friends Leo, Alba, Abuelita, den Kater Churro und eine Kundin namens Matilde sowie jede Menge Zubehör für Rollenspiele • Spielzeug-Küchenutensilien: Zubehör wie die diversen Zutaten, eine Speisekammer, ein Kühlschrank und eine Spüle lassen dein Kind kreativ spielen. Auch ein Küchenherd, Küchenutensilien und Stühle im Freien laden zum Spielen ein • Noch mehr Bauspaß: Für unzählige weitere Spielmöglichkeiten und Freundschaftsgeschichten lässt sich dieses Set auch mit dem separat erhältlichen LEGO® Friends Heartlake City Gemeinschaftszentrum (41748) kombinieren • Geschenk für Kinder: Dieses Bauspielzeug ist ein fantasievolles Geburtstags-, Weihnachts- oder Überraschungsgeschenk für Kinder, die gern kochen und Rollenspiele in der Küche lieben • Abmessungen: Die Gemeinschaftsküche ist 22 cm hoch, 22 cm breit und 17 cm tief • Nützliche Helfer: Entdecke die intuitiven Bauanleitungen in der LEGO® Builder App, die Baumeister 3D-Ansichten der Modelle vergrößern und drehen, den Baufortschritt verfolgen und ihre Sets speichern lassen, während sie neue Fähigkeiten entwickeln • Eine neue Generation in Heartlake City: Ab Januar 2023 wird das LEGO® Friends Universum noch größer. Neue Charaktere und neue Orte laden zu vielen weiteren Abenteuern und Rollenspielen ein • Qualitätsprodukt: Alle LEGO® Elemente entsprechen schon seit 1958 strengen Branchenstandards, damit sie einheitlich und kompatibel sind und sich mühelos zusammenstecken lassen • Sicherheit hat Vorrang: LEGO® Friends Steine und Teile werden Fall-, Hitze-, Druck- und Torsionstests unterzogen und analysiert, damit sie strikte globale Sicherheitsstandards erfüllen175,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für UStG
-
Solax 'DATAHUB1000'(0% MwSt §12 III UstG)DATAHUB1000 Art-Nr. 0152308 ZUR LOKALEN UND FERNÜBERWACHUNG HERSTELLER ARTIKELNUMMER: 104003000100 Lokale und Fernüberwachung, Einstellung und Aufrüstung von Batch-Wechselrichtern Intelligente Exportkontrolle, DRM-Kontrolle, Rundsteuerung usw. von Batch-Wechselrichtern Unterstützt Datenspeicher mit großer Kapazität Unterstützt das IEC104-Protokoll256,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'CS2900'(0% MwSt §12 III UstG)CS2900 Artikelnummer 30-218-29201-00 Marke FOX ESS Hersteller FOX ESS Herstellungsland China Garantie in Jahren 10 HS-code 85076000 System FoxESS Stromspannung Hoch Ausführung Lithium Weitere Informationen Nutzbare Batteriekapazität (kWh) 2.88 Max. Entladetiefe 90% Ladezyklen 6000 Betriebstemperatur -10~55°C Schutzart (IP) IP65 Breite (mm) 570 Höhe (mm) 350 Tiefe (mm) 380841,00 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Pylontech 'UP2500'(0% MwSt §12 III UstG)UP2500 SKU: AKPLX124100BXA2U Technische Daten: Kapazität: 2,8 kWh Nennspannung: 24V Batterietechnologie: Lithium-Eisenphosphat (LiFePO4) Maximale Entladetiefe (DoD): 90 % Zyklenlebensdauer: >6000 Zyklen Wirkungsgrad: >95 % Maximale Lade-/Entladeleistung: 50A Betriebstemperaturbereich: -10 °C bis +50 °C Abmessungen (L x B x H): ca. 442 x 390 x 89 mm Gewicht: ca. 23 kg Kommunikation: RS485, CAN Zertifizierungen: CE, UN38.3, TÜV, IEC62619 Lieferumfang: 1x Pylontech UP2500 Lithium-Ionen-Batterie mit 24V und 2,8 kWh Kapazität 1x Benutzerhandbuch 1x Kommunikationskabel für die Integration in bestehende Systeme 1x Montagematerial (falls benötigt)722,20 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B4810'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: B4810 Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Nennspannung: 51,2 V Kapazität: 100 Ah Energieinhalt: 5,12 kWh Batteriemanagementsystem (BMS): integriert Erweiterbares Speichersystem Hohe Zyklenfestigkeit Einsatzbereich: Photovoltaik-, Speicher- und Backup-Systeme Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom, Übertemperatur Montage: stationäre Installation1385,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.